En StarNapp, la venta no se gestiona como una serie de formularios aislados. PRESUPUESTO, ORDEN DE TRABAJO, ALBARÁN, PROFORMA y FACTURA forman parte de un mismo flujo: comparten cliente, embarcación, capítulos, líneas, importes e impuestos, y pueden avanzar de una etapa a otra mediante CONVERTIR.
No existe un único recorrido obligatorio. Podemos empezar por el documento que necesitemos y adaptar el proceso a cada operación. Sin embargo, para una primera venta completa, el recorrido más habitual es:
Preparar datos → PRESUPUESTO → aprobación del cliente → ORDEN DE TRABAJO → ALBARÁN o PROFORMA → FACTURA → cobro
Esta página explica el mapa completo y ayuda a decidir qué documento utilizar en cada momento.
Para que el flujo sea ágil y los documentos salgan completos, conviene preparar primero estos datos:
Datos y configuración de la empresa: información fiscal, series de numeración, impuestos, formas de pago y plantillas de documentos.
Contacto del cliente: datos comerciales y fiscales necesarios para presupuestar y facturar.
Embarcación: asociada al contacto correspondiente, con la información que deba acompañar al trabajo.
Catálogo: productos, servicios, mano de obra, precios e impuestos que utilizaremos en las líneas de venta.
Podemos completar o modificar muchos de estos datos durante el trabajo, pero configurarlos al principio reduce errores y evita repetir información.
DOCUMENTOS | ¿PARA QUÉ SIRVE? | VALOR FISCAL | SIGUIENTE PASO |
Presentar al cliente el alcance y el precio previstos antes de empezar. | No | OT, albarán, proforma o factura | |
Planificar y registrar la ejecución: tareas, horas, materiales, recursos y comentarios. | No | Albarán, proforma o factura | |
Dejar constancia de los trabajos o materiales entregados, aunque todavía no se facturen. | No | Factura | |
Mostrar al cliente una factura provisional antes de emitir la definitiva. | No | Factura | |
Formalizar fiscalmente la venta y generar el importe que debe cobrarse. | Sí, cuando se emite | Cobro; si hay un error, abono o rectificativa | |
Facturar un pago a cuenta antes de finalizar el trabajo. | Sí, cuando se emite | Se descuenta en la factura final |
Cualquier duda con los documentos consultar enlaces de la tabla.
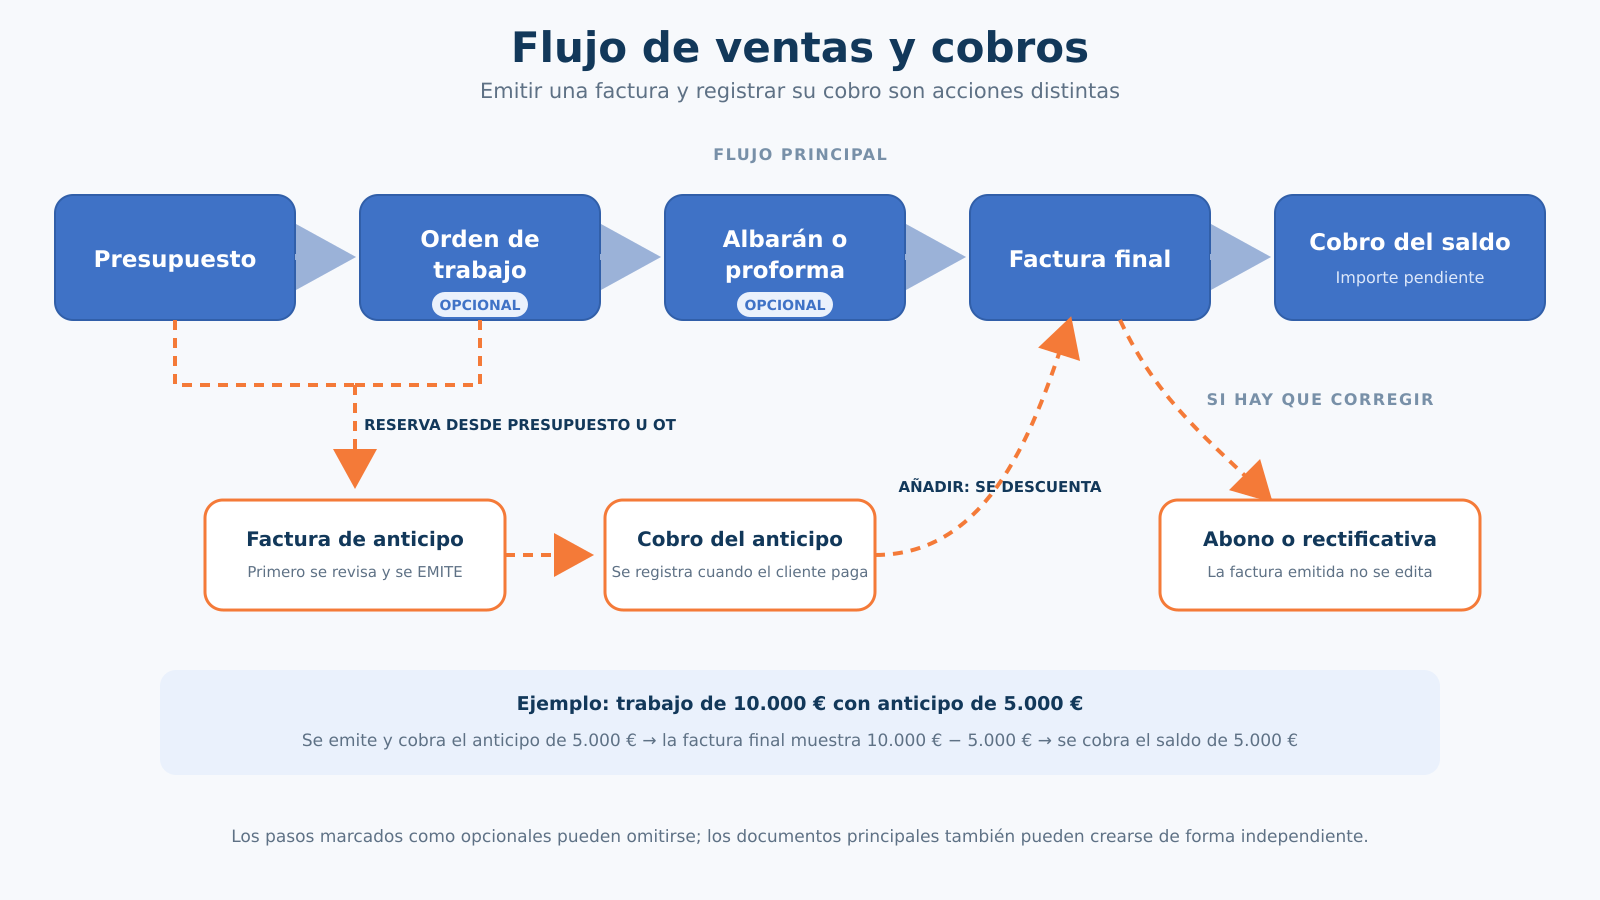
Las flechas representan caminos posibles, no pasos obligatorios. También podemos crear cualquiera de los cinco documentos principales de forma independiente desde el botón + en la esquina superior derecha del apartado de Ventas, sin que exista un documento anterior.
El Presupuesto es el punto de partida más habitual. Seleccionamos el cliente y la embarcación, añadimos los capítulos y las líneas de productos o servicios, revisamos precios e impuestos y enviamos el documento al cliente.
Cuando el cliente lo acepta, no hace falta volver a introducir la información. Utilizamos CONVERTIR para generar el siguiente documento del flujo.
Si no es necesario ejecutar o controlar trabajos, podemos convertir el presupuesto directamente en Albarán, Proforma o Factura.
Si la venta implica trabajos en la embarcación, convertimos el presupuesto en Orden de Trabajo. La OT es el centro de la ejecución: permite organizar tareas, imputar horas y materiales, asignar recursos y conservar el historial de lo realizado.
Durante el trabajo, la información real puede diferir de lo presupuestado. Por eso, al convertir una OT que procede de un presupuesto, StarNapp permite elegir la base del siguiente documento:
Facturar desde el Presupuesto: utilizamos el alcance y los importes comerciales acordados inicialmente.
Facturar desde la Orden de Trabajo: utilizamos el contenido real registrado durante la ejecución.
La elección se realiza en el momento de convertir; no es una propiedad fija de la OT. Si la orden de trabajo se creó de forma independiente, se convierte directamente a partir de su propio contenido.
Antes de facturar podemos utilizar uno de estos documentos intermedios:
Creamos un Albarán cuando necesitamos acreditar qué trabajos o materiales se han entregado.
Creamos una Proforma cuando queremos que el cliente revise el importe y el aspecto de la futura factura antes de emitirla.
Ambos documentos pueden convertirse después en factura. No tienen valor fiscal y no sustituyen a la factura emitida.
No siempre son necesarios. Si el trabajo está terminado y no necesitamos un documento intermedio, podemos convertir el presupuesto o la OT directamente en factura.
Al convertir un presupuesto, una OT, un albarán o una proforma en factura, StarNapp crea la factura en estado borrador. El contenido del documento de origen ya queda incorporado como base de la factura.
Antes de emitirla debemos revisar:
cliente y datos fiscales;
fecha, vencimiento, serie y forma de pago;
líneas, cantidades, precios, descuentos e impuestos;
documentos adicionales que deban consolidarse;
anticipos que deban descontarse.
Mientras la factura siga en borrador podemos completar y corregir su contenido. Al pulsar EMITIR, elegimos si corresponde una factura normal o una factura simplificada.
Importante: una factura emitida ya no se puede editar ni eliminar. Si detectamos un error después de emitirla, debemos generar una factura de Abono o Rectificativa desde CONVERTIR.
Después de emitir la factura, registramos los pagos y conciliamos los movimientos desde Tesorería. De esta forma, la trazabilidad continúa desde la oportunidad comercial hasta el cobro real.
Estas tres acciones resuelven necesidades distintas:
Acción | ¿Qué hace? | ¿Cuándo se utiliza? |
CONVERTIR | Crea el siguiente documento tomando el documento actual como base y mantiene la relación entre ambos. | Para avanzar en el flujo, por ejemplo de presupuesto a OT o de proforma a factura. |
AGREGAR | Incorpora a un borrador contenido de otros documentos vinculados que aún debe sumarse o descontarse. | Para consolidar varios albaranes/proformas o descontar anticipos emitidos. |
COPIAR | Crea un documento nuevo e independiente, sin relación anterior/siguiente con el original. | Para reutilizar contenido como punto de partida de otra operación. |
Si convertimos una proforma de 1.000 € en factura, la factura ya contiene esos 1.000 €. No debemos añadir de nuevo esa misma proforma: no aporta contenido adicional y duplica el importe.
Una factura emitida queda cerrada: la opción ELIMINAR aparece desactivada y tampoco se pueden modificar sus datos o líneas. Este comportamiento protege la integridad fiscal y la trazabilidad.
Desde CONVERTIR en la propia factura podemos generar:
una FACTURA RECTIFICATIVA, que corrige y anula la factura original;
una FACTURA DE ABONO, que compensa total o parcialmente su importe sin eliminarla.
Ambos conceptos se explican en Abonos y Rectificativos.
Nunca debemos corregir una factura emitida modificando el documento original.
PRESUPUESTO → OT → FACTURA
Presupuestamos el trabajo, registramos la ejecución real en la OT y, al finalizar, decidimos si facturamos lo presupuestado o lo registrado en la orden.
FACTURA
Creamos la factura directamente desde Ventas → +, sin presupuesto ni OT. Al emitir, podemos elegir factura normal o simplificada según corresponda.
PRESUPUESTO → OT → ALBARÁN → FACTURA
El albarán acredita la entrega y, cuando llega el momento de facturar, lo convertimos en factura.
PRESUPUESTO u OT → PROFORMA → FACTURA
Enviamos al cliente una vista provisional y, cuando la confirma, convertimos la proforma en la factura definitiva.
PRESUPUESTO u OT → FACTURA DE ANTICIPO → emitir → FACTURA FINAL → AGREGAR anticipo → emitir
El anticipo se factura primero y después se descuenta de la factura final.
Comprobamos que:
la factura final todavía está en BORRADOR;
el documento está vinculado al mismo flujo, no solo al mismo cliente;
conserva contenido pendiente de incorporar;
no se ha convertido ya en otra factura;
si es un anticipo, su factura está EMITIDA.
Ya no podemos editar ni eliminar la factura emitida. Según el caso, tendremos que facturar por separado el contenido pendiente o utilizar una factura de abono/rectificativa para corregir lo emitido.
Si la factura final sigue en borrador, corregimos su contenido antes de emitirla. Si ya está emitida, la corrección debe hacerse mediante abono o rectificativa.
El cliente y sus datos fiscales son correctos.
La embarcación y la operación están bien identificadas.
Hemos elegido correctamente entre contenido presupuestado y contenido real de la OT.
No estamos duplicando el documento que usamos como base de la conversión.
Hemos agregados los albaranes o proformas pendientes que deben sumarse.
Hemos agregados los anticipos emitidos que deben descontarse.
Hemos revisado líneas, descuentos, impuestos, fechas y forma de pago.
Sabemos que, después de EMITIR, la factura no podrá editarse ni eliminarse.
El presupuesto es el inicio recomendado, pero no es obligatorio.
La OT se utiliza cuando necesitamos planificar y registrar la ejecución del trabajo.
Albarán y proforma son documentos intermedios opcionales y sin valor fiscal.
CONVERTIR hace avanzar el documento; AGREGAR consolida otros documentos vinculados; COPIAR crea una operación independiente.
Los documentos pendientes agregados suman; las facturas de anticipo emitidas restan.
La elección entre facturar desde el presupuesto o desde la OT se realiza al convertir.
Una factura emitida no se puede editar ni eliminar: se corrige mediante abono o rectificativa.